


10Life Financial Limited
查詢: enquiries@10life.com
電話: (852) 3705 1599
地址: 香港 灣仔 皇后大道東 109-115號 智群商業中心 16樓

 保險工具

「第一次確診癌症,保險賠了一筆錢;但如果日後仍需治療,或再患另一種危疾,保單還會賠嗎?」對於較年輕時確診、治療後仍有漫長生活要走的患者,一次性的賠償未必足以應付往後的健康風險。多重危疾保險的作用,正是讓首次索償後,當要再次面對疾病或治療時,仍有機會獲得財務支援。
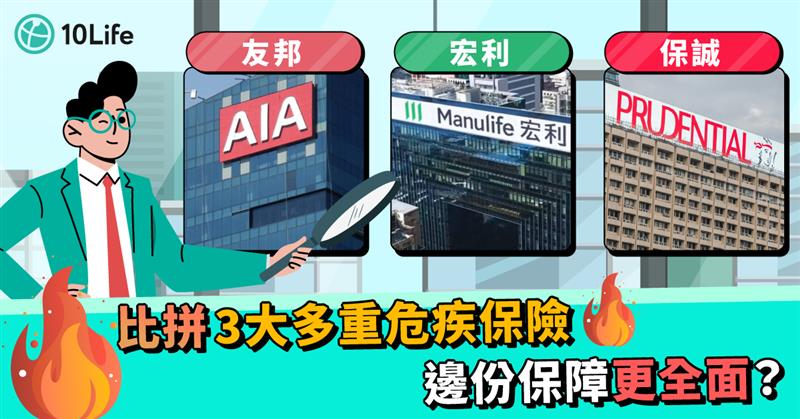
多重危疾保險的宣傳常以最高賠償倍數及索償次數作重點,但等候期、治療要求及不同保障的共用上限,同樣影響實際賠償。10Life作為香港一站式保險平台,本文集中比較AIA友邦、Manulife宏利及Prudential保誠三款皇牌終身危疾產品,讓著重品牌的讀者看清不同的保障機制。
最高賠償與個別疾病上限
受保人確診受保的嚴重危疾可得到保額100%。而最高賠償百分比是指,不同保障在符合條件下、多次索償的累計上限,並非指單一疾病確診的賠償。比較前,先分清哪些是確診後是否需要接受指定治療才可索償。
表1 友邦、宏利、保誠主要多重危疾保障比較
產品 | 最高累計賠償1 | 癌症賠償次數 | 心臟病及中風賠償次數 |
1100% | 高達6次
| 合計高達3次 (每種最多2次) | |
1000% | 高達9次 | 合計高達5次 | |
1000% | 高達3次 | 合計高達3次 | |
| 註: 1. 百分比分別按友邦原有保額、宏利名義金額及保誠現行保額計算。 最後更新日期2026年11月16日 | |||
癌症賠償比較 等候期與持續癌症治療要求有何不同
癌症是都市人的一大殺手,確診數據持續上升,更有年輕化趨勢。現在的終身危疾癌症保障,除了確診時支付一次款項,部分產品更可讓受保人選擇持續癌症支援,提早得到現金賠償,助受保人面對長期的開支,但受保人要留意產品的賠償方式及要求,例如,友邦的每月現金選項。
而宏利的癌症支援,顯現在其很短的等候期,不論是癌症復發、新癌症、持續性癌症,都是1 年等候期,市場其他產品一般都要3年等候期。
表2:友邦、宏利、保誠癌症給付與等候期比較
| 產品 | 癌症最高保額 | 首次癌症索償後的 持續癌症支援12 | 復發癌症等候期/新癌症等候期/持續性癌症等候期3 |
| AIA友邦 「愛伴航」保險計劃2 | 600% | 每月5%現金選項,最多100個月,需每6個月提供積極治療證明 | 3年/3年/3年 |
| Manulife宏利 宏健守護危疾入息保障 | 900% | 每次最高100%, 需於每年接受積極治療後計30天內通知保險公司 | 1年/1年/1年 |
| Prudential保誠 「誠保一生」危疾保 | 300% | 不適用 | 3年/3年/3年 |
| 註: 1.「積極治療」是指任何就癌症的干預治療(包括但不限於外科手術、電療、化療、標靶治療、骨髓移植、質子治療、免疫治療、數碼導航刀、伽瑪刀或以上治療的組合), 並為必須之醫療服務。 2.友邦每月現金須符合指定治療或末期癌症確認要求,並按期提交證明;宏利須符合積極治療或臨終護理要求。相關後續保障約於85歲終止,實際以各公司年齡及保單周年日定義為準。 3.此處指後續索償等候期,並非保單生效初期的等候期;其他既往索償亦可能影響所需間隔。 | |||
認知障礙保障 要留意是否首次索償
腦退化症或阿茲海默症等認知障礙是常見的老年疾病,大大影響患者的自理能力。根據醫管局數字,70歲以上長者中,每6位女士便有1位患認知障礙,每10位男士則有1位。雖然市場上不少多重危疾保險都會保障認知障礙,但部份只限首次索償,如果受保人先患上癌症,老年時才患上認知障礙,由於是第二次或以上的索償,便不符合部分危疾保險的條款要求。然而,友邦「愛伴航」保險計劃2及保誠「誠保一生」危疾保就沒有此限制,就算受保人之前索償過癌症,年老時再患認知障礙,仍可得到賠償。1
未出世、初生嬰兒與兒童保障 看疾病定義與保障開始時間
為孩子早作安排,重點是讓保障及早就位。友邦首護摯寶及保誠摯愛寶可於孕期投保,但孕期恩恤安排與孩子出生後的危疾保障重點有所不同。2
表3 友邦、宏利、保誠兒童疾病及孕期安排比較
| 產品 | 兒童疾病數目及基本賠償1 | 孕期投保版本2 | 出生首90日安排2 |
| AIA友邦 「愛伴航」保險計劃2 | 13種 | 首護摯寶 | 孕期版本指定疾病給付保額20% |
| Manulife宏利 宏健守護危疾入息保障 | 17種 | 不適用 | 不適用 |
| Prudential保誠 「誠保一生」危疾保 | 22種 | 摯愛寶 | 孕期版本在生保障給付保額20% |
| 註 1.兒童疾病給付另有年齡、個人最高限額及索償次數限制;保誠第二級按呼吸系統及皮膚疾病組別計算,每組最多一次。 2.孕期版本資料來自官方簡介。首90日的20%按相應保障賠償額計算,並非所有疾病均賠整份保額的20%;其後比例為100%,另須符合新生嬰兒登記及保障條件。 | |||
三款產品均有自閉症相關保障;友邦及宏利亦列有因疾病或受傷引致智力受損的兒童保障。嚴重腦癇症在宏利屬兒童疾病、在保誠屬早期嚴重疾病,友邦首護摯寶則另有兒童成長保障。比較時要看保障類別及疾病定義,不能只看13、17或22種的數字。
保費比較 是否「保費保證不變」
有些中介認定終身危疾保險不會加保費,其實,這只是暫時未見保險公司在客戶投保後上調終身危疾保險的保費。然而,保險公司有權加保費,特別當醫療技術進步,治療更多危疾,實際賠償超出產品設計當初的預算,又或者是個別產品風險池質素較差,均有機會使保險公司加保費來控制風險。
本文產品中,惟宏利宏健守護危疾入息保障寫明「保費保證不變」條款,合約保證。
表4 友邦、宏利、保誠保費安排比較
| 產品 | 每年保費 (35歲非吸煙男性、供款期25年、保額15萬美元) | 嬰兒版本保費 (35歲非吸煙女性、供款期25年、保額15萬美元) | 保證保費不變條款 |
| AIA友邦 「愛伴航」保險計劃2 | $4,403 | $1,733 | ✗ |
| Manulife宏利 宏健守護危疾入息保障 | $6,008 | ✗ | ✓ |
| Prudential保誠 「誠保一生」危疾保 | $4,800 | $1,901 | ✗ |
最後,不同保險公司的危疾保險均有不同特點,讀者可根據自己需要來決定購買甚麼危疾保險,惟作出選擇前有必要深入了解產品及作出比較,市場上除了三大公司的終身危疾保險,亦有不少產品值得留意,詳情可瀏覽10Life終身危疾比較頁面。讀者亦可以與10Life的保險顧問聯絡,找出適合自己的危疾保險。
正文備註
1.認知障礙只指條款列明的阿茲海默症/不可逆轉之器質性腦退化疾病,須符合指定嚴重程度及索償條件。
2.孕期版本資料來自官方簡介。首90日的20%按相應保障賠償額計算,並非所有疾病均賠整份保額的20%;其後比例為100%,另須符合新生嬰兒登記及保障條件。
友邦、宏利、保誠終身危疾比較 常見問題
多重危疾保險是指受保人確診受保危疾並成功索償後,保單仍可就日後符合條款的其他危疾、癌症復發、新癌症或持續性癌症等情況再次提供賠償。相比傳統單次賠償危疾保險,多重賠償設計可為癌症復發或長期患病等情況提供較持續的保障。
宏利「宏健守護危疾入息保障」著重癌症保障,癌症總賠償最高達保額900%,相當於9次100%給付;復發癌症、新癌症及持續性癌症的等候期均為1年,屬於很短的等候期。
友邦「愛伴航」保險計劃2的主要危疾累計賠償最高達保額1,100%,是三款產品中最高;宏利及保誠則為1,000%。
保誠「誠保一生」危疾保涵蓋22種兒童疾病,比友邦的13種及宏利的17種多。
讀者可到10Life終身危疾比較頁面查看產品評分,再按自己的保障需要選擇適合的產品。
受保人一旦開始持續癌症現金選項,並已得到支付,保單便不再支付癌症的多重危疾賠償。先前癌症賠償(保額100%)與每月現金亦受合計600%上限限制,不能把兩個選項的最高數字直接相加。
可以。10Life是一站式保險平台,可協助你比較不同保險公司的危疾保險,包括最高賠償、個別危疾賠償次數、癌症等候期、持續癌症現金津貼、認知障礙保障、懷孕及兒童疾病保障,以及保費水平;如需要,亦可由10Life持牌保險顧問按你的保障需要、預算及家庭狀況,協助比較產品、解答投保疑問及提供投保支援。
10Life 產品比較和 10Life 保險評分由獲保監局授權持牌保險經紀公司 10Life Financial Limited(保監局牌照號碼為FB1526)營運。10Life 產品比較和 10Life 保險評分乃根據產品資料、事實陳述以及數據,並以一般消費者作為對象,從而作出數學運算,並不受與保險公司任何形式之合作或所獲得之費用所影響。
10Life平台上之任何資訊(「10Life資訊」),包括但不限於產品比較、產品評分、網誌文章等,旨在向香港特别行政區(「香港」)境内人士發布,所有信息及服務對象為於身處香港境内人士,僅供一般教育及參考用途。10Life資訊無意,也不應被視為對任何保險、金融或投資產品進行受監管建議或專業建議、推薦、批准、認可、邀請或招攬。10Life資訊並沒有考慮閣下之個人需要,閱覽有關資料亦不應被視為正在進行個人合適性評估,且不足以構成任何購買保險產品決定的依據。購買任何保險產品或進行有關保險決定前,閣下應以保險公司提供的資料為準,自行進行研究,及/或尋求持牌保險中介人的獨立及專業意見。10Life資訊是以最大努力從不同渠道收集、驗證、更新而成。10Life集團及其附屬公司、關連人士、代理、董事、職員、員工將不會就有關資料引致的責任、索償或損失負上任何責任,亦概不保證或擔保有關資料之準確性、完整性和適時性。
所顯示保費資料尚未包括保險業監管局收取的保費徵費,並均四捨五入至港元個位數。
如閣下對 10Life 產品比較和 10Life 保險評分有任何意見,歡迎電郵至 enquiries@10life.com。


 立即WeChat查詢